
過去最高業績を更新
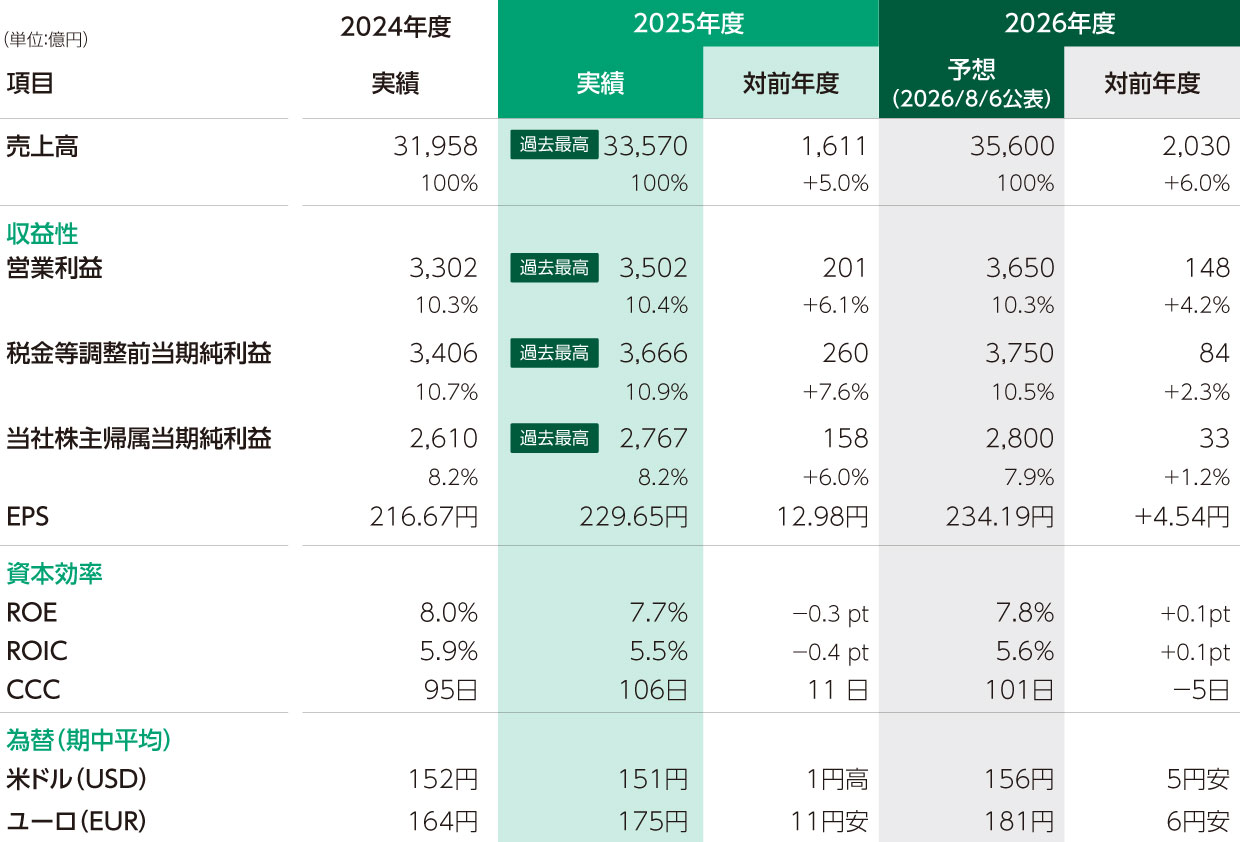
2025年度は、売上高、営業利益、当社株主帰属当期純利益のいずれも過去最高を更新し、VISION2030の完遂に向けて着実に前進した1年だったと評価しています。売上高は前年度比5.0%増の3兆3,570億円、営業利益は同6.1%増の3,502億円、当社株主帰属当期純利益は同6.0%増の2,767億円となりました。米国追加関税や銀などの原材料価格高騰の影響を受けたものの、バイオCDMO事業、半導体材料事業、イメージング事業などの売上成長に伴い、売上高は4期連続、営業利益は5期連続、当社株主帰属当期純利益は6期連続で過去最高を更新しました。
ヘルスケアセグメントでは、バイオCDMO事業においてデンマーク拠点の大型製造設備の稼働が寄与したほか、前年度に稼働調整を実施していたテキサス拠点の中小型製造設備の稼働回復も売上増加につながりました。米国ノースカロライナ州では新規大型製造工場を開設し、20,000L動物細胞培養タンク8基の稼働を開始しました。2026年2月には、英国拠点に抗体医薬品の原薬製造棟およびプロセス開発ラボを開設しました。需要が拡大する抗体医薬品の製造受託に対応する体制を一段と強化できたことは、今後の成長に向けた重要な成果です。
エレクトロニクスセグメントでは、AI向け半導体需要の拡大を背景に、半導体材料事業が大きく伸長しました。先端レジストや世界トップシェアのNTI現像液、銅配線用CMPスラリーなど、微細化や配線層の多層化に対応する材料の販売が好調に推移しました。さらに後工程材料分野でも、AI半導体向け先端パッケージングの需要拡大に伴い、液型ポリイミドの販売が伸びています。イメージングセグメントでは、デジタルカメラの販売が伸長したほか、インスタントカメラ「instax“チェキ”」のグローバル需要も引き続き堅調でした。
一方で、課題も明確です。投下資本利益率(ROIC)は、ヘルスケアセグメントを中心とする成長投資が先行していることやバイオCDMO事業の収益改善の遅れなどにより、前年度比0.4ポイント低下の5.5%となりました。重要なのは、投資した資本を着実に収益へ転換し、全社の資本効率を高めていくことです。
不確実性に機動的に対応しつつ、成長を実現する
2026年度は、売上高は前年度比6.0%増の3兆5,600億円、営業利益は同4.2%増の3,650億円、当社株主帰属当期純利益は同1.2%増の2,800億円を計画しており、いずれも過去最高を目指します。ビジネスイノベーションセグメントを中心とした体質強化費用のほか、足元では半導体メモリーやPC・サーバーなどのIT関連部材、アルミなどの原材料高騰の影響を受けつつも、価格対策や代替調達などの対策に加え、非中核資産の売却などにより、過去最高益を更新します。
セグメント別では、足元でのバイオCDMOの収益立ち上げ遅れを織り込むヘルスケア以外は、各セグメントで対前年増益を目指します。バイオCDMOは、商用品を中心に商談は順調に進捗しているものの、大型設備における新規米国拠点の立ち上げのスピードアップや規制当局への対応、中小型設備におけるアーリー案件の受託体制の整備が課題であり、受託体制をさらに強化し、収益性の改善を図っていきます。
なお、中東情勢悪化による影響については、エネルギー価格や関連原材料・包装材料価格の高騰や需給ひっ迫など、不確実性の高い環境にある中では、外部環境の変化を早期に把握し、価格対策やサプライチェーンの見直し、コストコントロールを機動的に行うことが欠かせません。CFOとして、成長投資を着実に実行しながらも、リスクへの対応も徹底していきます。

投資成果の収益化を加速し、ROIC-WACCスプレッドを拡大していく
当社は、資本効率を重視した経営をさらに進化させるため、投下資本利益率(ROIC)とキャッシュ・コンバージョン・サイクル(CCC)を重要な経営KPIとして位置づけ、各事業での取り組みを深化させています。
当社の株主資本コストは8〜9%程度、加重平均資本コスト(WACC)は6〜7% 程度と認識する中、2025年度の全社ROICは前述の通り5.5%で着地、2026年度は5.6%を計画するなどWACCをやや下回る状況が続きます。引き続き2030年度目標であるROIC9%以上の実現に向けて、収益性の改善、CCCの改善、非中核資産の最適化、自己株式取得を含む適正な資本配分に注力します。
収益性の改善においては、まずバイオCDMOの大型設備の稼働率を高めていくことが重要です。米国ノースカロライナ州の新工場は、将来の収益成長に向けた中核的な投資であり、立ち上げ期の現在はコストが先行していますが、長期契約に基づく受託製造を着実に売上へ結びつけることで利益貢献を拡大していきます。半導体材料では、生成AI向け需要の拡大を確実に取り込み、先端ノード向け材料や後工程材料の販売を伸ばすことで、高い収益性を維持・向上していきます。
CCCについても、営業債権回転日数の改善やサプライチェーンの最適化など、運転資本効率化に向けた活動を継続し、2023年度に116日だったCCCは、2025年度には106日となりました。大型設備投資のリターン創出と合わせて、各現場における日々のオペレーションを通した資本効率改善を積み重ねることが、ROIC向上には不可欠です。
独自の事業ポートフォリオを、トランスフォーメーション力で強化し続ける
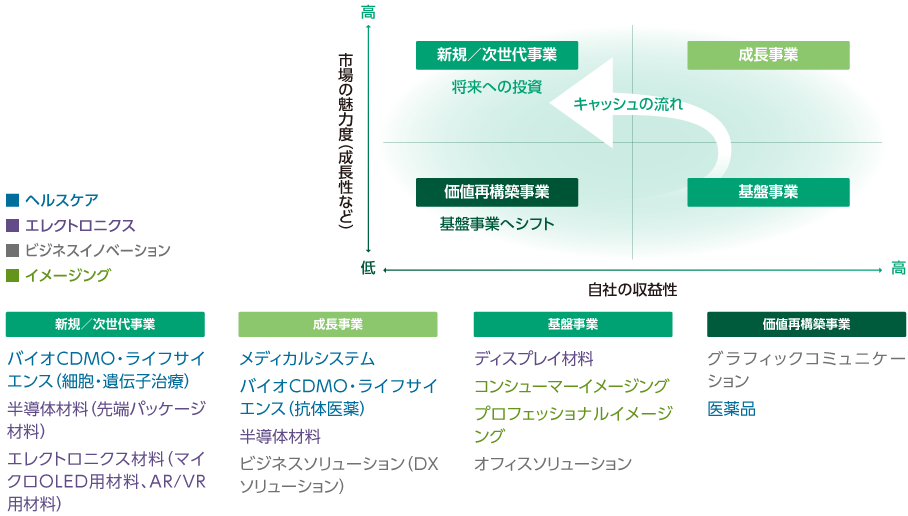
VISION2030では、市場の魅力度と収益性を見極めながら事業ポートフォリオの検証を続け、全事業で営業利益率10%以上とする目標に向けた事業の新陳代謝と変革に注力しています。また、VISION2030期間を通して、価値再構築事業の収益貢献化を目指した取り組みを進めてきました。
価値再構築事業と位置づけるグラフィックコミュニケーション事業では、これまでアナログ印刷向け製品のラインアップ絞り込みや海外インク工場閉鎖を実施、2026年度は前年度よりも体質強化費用をさらに積み増して、デジタルシフトによる事業機会を確実にするための選択と集中を目的とした施策を進展させていきます。また、同じく価値再構築事業の医薬品事業においては、注力領域を低分子医薬品からバイオ医薬品にシフトすべく、富山拠点にて抗体医薬品・抗体薬物複合体(ADC)といったバイオ医薬品の製造設備を新たに準備しており、2027年から稼働を開始させる予定です。
当社は2026年8月に、ビジネスイノベーションセグメントについてパーシャル・スピンオフを含む戦略的選択肢の検討の開始を発表しました。当社の各事業は、成長ステージや期待される投資リターンが異なります。高成長の領域には積極的な投資を行う一方、安定した収益基盤と高いキャッシュ創出力を有するビジネスイノベーションセグメントについては、独自の成長戦略を機動的に実現できる経営体制を整えることで、グループ全体の資本効率と企業価値の向上を目指します。
また、同セグメントが持つ強固な顧客基盤や新たなソリューションビジネスに基づく成長シナリオを、新たな経営体制の下で発揮させる一方で、当社が有する各事業の成長性や資本効率をより明確に可視化させることで、資本市場からの適切な評価獲得を目指します。

成長投資の成果を刈り取り、資本配分を最適化
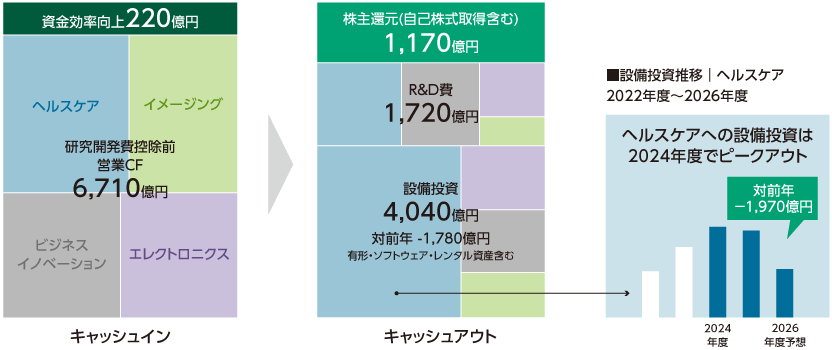
VISION2030では、ヘルスケアセグメントとエレクトロニクスセグメントを中心とする成長領域に経営資源を重点配分してきました。特にバイオCDMO事業と半導体材料事業は、将来の企業価値を高める上で重要な成長ドライバーです。これまでの大型投資は、2026年度から成果を刈り取る局面に入ります。バイオCDMO事業では新規大型設備の稼働拡大により売上成長を加速させ、半導体材料事業では生成AIや先端半導体の需要を背景に、販売拡大を図ります。
バイオCDMOを中心としたヘルスケアの設備投資は、2024年度にピークアウトしており、2026年度の全社設備投資額は前年度から約1,800億円の減額を見込みます。2026年度も引き続き、約4,000億円規模でヘルスケアや半導体材料を中心とする成長投資を行いますが、半導体材料やイメージングなどでのキャッシュ創出が寄与することで、全社フリー・キャッシュ・フロー(FCF)のプラス転換を見込んでいます。
FCFの創出フェーズを迎える転換期において、当社の資本配分の優先度を今後明確にしていきます。資本効率を重視しながら、次の成長に向けた投資を継続するという考え方は、来春発表予定の次期中期経営計画(VISION2030のフェーズⅡ)においても変わりません。成長領域における投資を進め、併せて株主還元、有利子負債返済を検討します。もちろん、長期的な企業価値向上に向けては、人材育成やサステナビリティへの取り組みにもバランスよく資金を配分することは欠かせません。
資本構成については、B/Sマネジメントの下で財務規律を維持しながら、最適な財務レバレッジを追求します。当社は「有利子負債/EBITDA倍率を2倍以内」とする規律を重視し、国際的格付けでシングルA以上を維持する方針です。成長投資を進める局面でも、財務健全性を損なうことはありません。EBITDAの拡大とFCFの改善を通じて、財務の安定性・柔軟性を両立させていきます。
成長投資と両立した株主還元の強化方針
2026年度のFCF黒字化の確度が高まったことや、中長期的な業績成長に照らした直近の株価水準などを総合的に勘案し、2026年3月には上限300億円の自己株式取得を決議し、5月にその取得を完了しました。自己株式取得は、財務規律と成長投資のバランスを踏まえた資本政策の一環であり、キャピタルアロケーションの方針に即したものです。今後も、各事業のROIC向上と適正な資本配分を通じて、2030年度のROE10%以上を目指し、PBRの持続的な向上につなげていきます。
株主還元については、配当性向30%を目安に、安定的かつ継続的な配当を行う方針です。2025年度の年間配当1株当たり70円に続き、2026年度は前年度から5円増配し、17期連続増配となる75円を予定しています。加えて、自己株式取得についても、キャッシュ・フローや株価水準、成長投資の状況を総合的に勘案し機動的に検討・実施します。成長投資と株主還元は二者択一ではありません。持続的な成長を実現しながら、資本市場からの期待にも応えることが、CFOとしての責務だと考えています。

資本市場との対話で資本コストを低減
企業価値向上に向けて資本コストを低減するには、財務指標の改善だけでなく、投資家の皆さまに当社の成長戦略やリスクへの対応を正しく理解していただくことが重要です。VISION2030では、事業セグメントの再編、投資判断に資する開示情報の充実、経営計画の達成を支えるガバナンス、非財務目標への取り組みを進めてきました。これらは全て、資本市場との信頼関係を高め、結果として資本コストの低減につながる取り組みです。
今後は、リスクマネジメントを含むサステナビリティへの取り組みも一段と重視していきます。環境、健康、生活、働き方などのマテリアリティ(サステナビリティの重点分野)は、長期的な競争力を支える基盤です。当社は獲得した利益を、事業への再投資、株主還元に加え、人材育成・労働環境整備などサステナビリティへの取り組みに適切に配分した上で、財務と非財務を一体で捉え、持続的な成長を支える経営基盤を強化していきます。
当社は、写真フィルム事業で培った技術を起点に、幾度も事業ポートフォリオを変革してきました。現在もその変革は続いています。成長投資を収益に変え、資本効率を高め、資本コストを低減する。この好循環を確実に回すことで、VISION2030の達成と、その先の持続的な企業価値向上を実現していきます。
経営計画の達成を支えるガバナンスと人材
当社は、VISION2030で掲げた経営計画の達成に実効性を持たせる連結経営上のガバナンスの仕組みを整えてきました。その基盤となるのが、事業軸と会社軸の両面から迅速かつ適切な意思決定とモニタリングを行うための、当社独自の経営情報分析システム「One-Data」を活用したファイナンシャルデータドリブンマネジメントです。財務データを中心とした事業の収益性や資本効率の可視化にとどまらず、現在では非財務データとの連携も進めています。例えば、事業や製品ごとの財務情報と知財情報を紐づけることで、当社の知財戦略がどのように事業価値につながっているのかを、より具体的に把握できる環境を整備しています。これにより、非財務データを単独で評価するのではなく、財務データを組み合わせながら、事業の収益性や成長性との関係を踏まえた実効的な議論につなげていきます。
また当社は、グループ全社に適用している重要な業務執行に関する承認規程「FUJIFILM Intercompany Approval Policy(FIA)」の確実かつ効率的な運用を目指し、承認プロセスをDX化しています。個社稟議規程やFIAに基づき、申請者がメールなどによってグループ内で決裁者および合議者の承認を得ていた従来のマニュアルプロセスを改め、稟議決裁システムプラットフォーム「FUJIFILMApproval System(FAST)」を導入、FAST上で個社稟議規程とFIAを一体運用しています。国内グループ会社には2023年度にFASTおよびFIAを全面導入、また、海外グループ会社にも2025年2月にFIAを全面適用、2026年6月にはFAST導入も完了したことにより、FIAとFASTの一体運用を通して、グループ全体の意思決定プロセスの透明化および効率化を実現します。これら一連の取り組みにより、グループ全体での一層の意思決定スピード向上とグループガバナンス強化を進めています。
同時に、当社の持続的な成長を実現するのは従業員一人ひとりの力であり、従業員の高いエンゲージメントが欠かせません。VISION2030では、「持続可能なエンゲージメント80%以上」を非財務目標の一つに設定し、中期業績連動型株式報酬のKPIにもエンゲージメントスコアの達成度合いを含めています。2025年度のエンゲージメントスコアは82%となり、前年度より1pt改善するとともに、国内外の他企業と比較しても高い水準を維持しています。今後も人材育成や労働環境の向上、賃金引き上げなど、従業員の働きがいや能力発揮につながる取り組みを進め、エンゲージメントを継続的に向上させていきます。そして、これらの取り組みを通して、経営計画達成への確度を高め、中長期的な企業価値の向上につなげていきます。

さらなる企業価値の向上に向けて
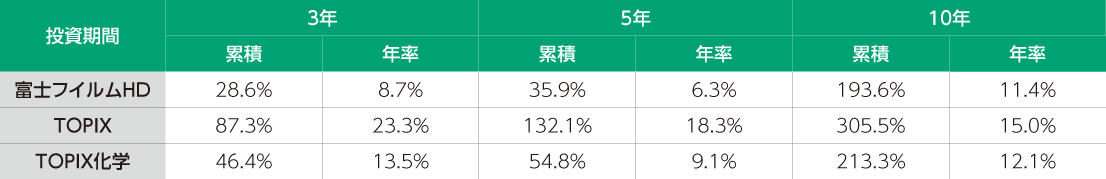
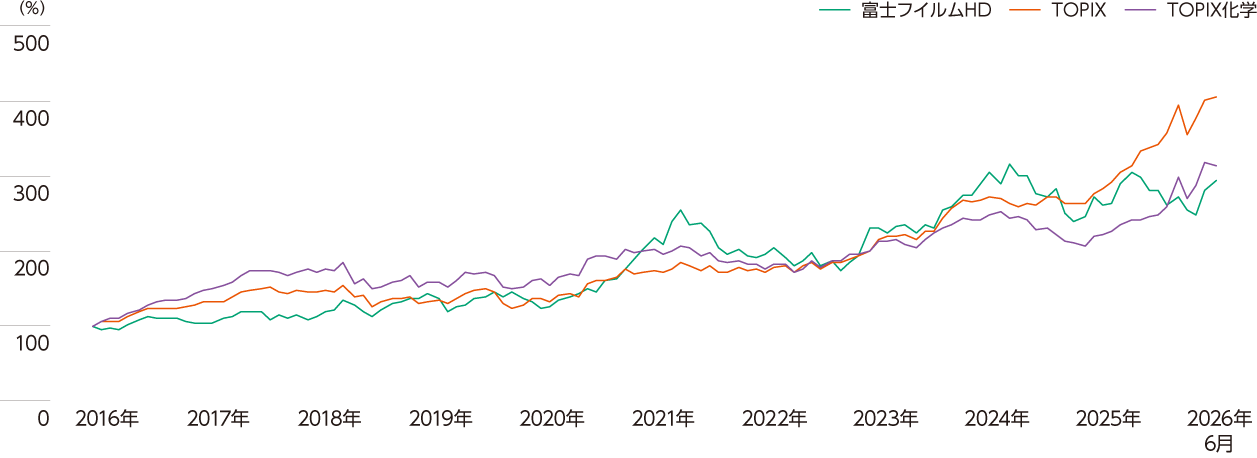
当社のTSRは、2026年6月末基準で過去3年・5年・10年の期間において、TOPIX・TOPIX化学を下回る結果となっており、企業価値向上に向けた取り組みを一層加速する必要があると認識しています。資本市場から見た当社の企業価値向上への期待に対して、なお改善の余地があると受け止めています。現在進めている成長投資の収益化、事業ポートフォリオ改革、ROIC向上に向けた施策は、いずれも中長期的な価値創造を見据えたものです。こうした取り組みを着実に実行し、資本市場との対話を通じてその進捗を分かりやすく発信することで、市場からの評価向上につなげていきたいと考えています。そのためにも、2030年度をゴールとするVISION2030を通して、上記で説明した取り組みをさらに進めていく必要があります。引き続き、最適な事業ポートフォリオに向けたトランスフォーメーションを行いながら、短期/中期/長期の視点から新たな成長領域を創り続けるとともに、一連の取り組みについて今後も株主・投資家をはじめとするステークホルダーの皆さまと丁寧な対話を続けることで、皆さまからの共感と期待を強く喚起していきたいと考えています。
※ TSR(Total Shareholder Return):キャピタルゲインと配当を合わせた総合投資収益率
※ いずれも配当込み指数
※ 年率換算は幾何平均
※ QUICKデータより当社作製